Comprar e vender casa em simultâneo: como funciona e o que ter em conta
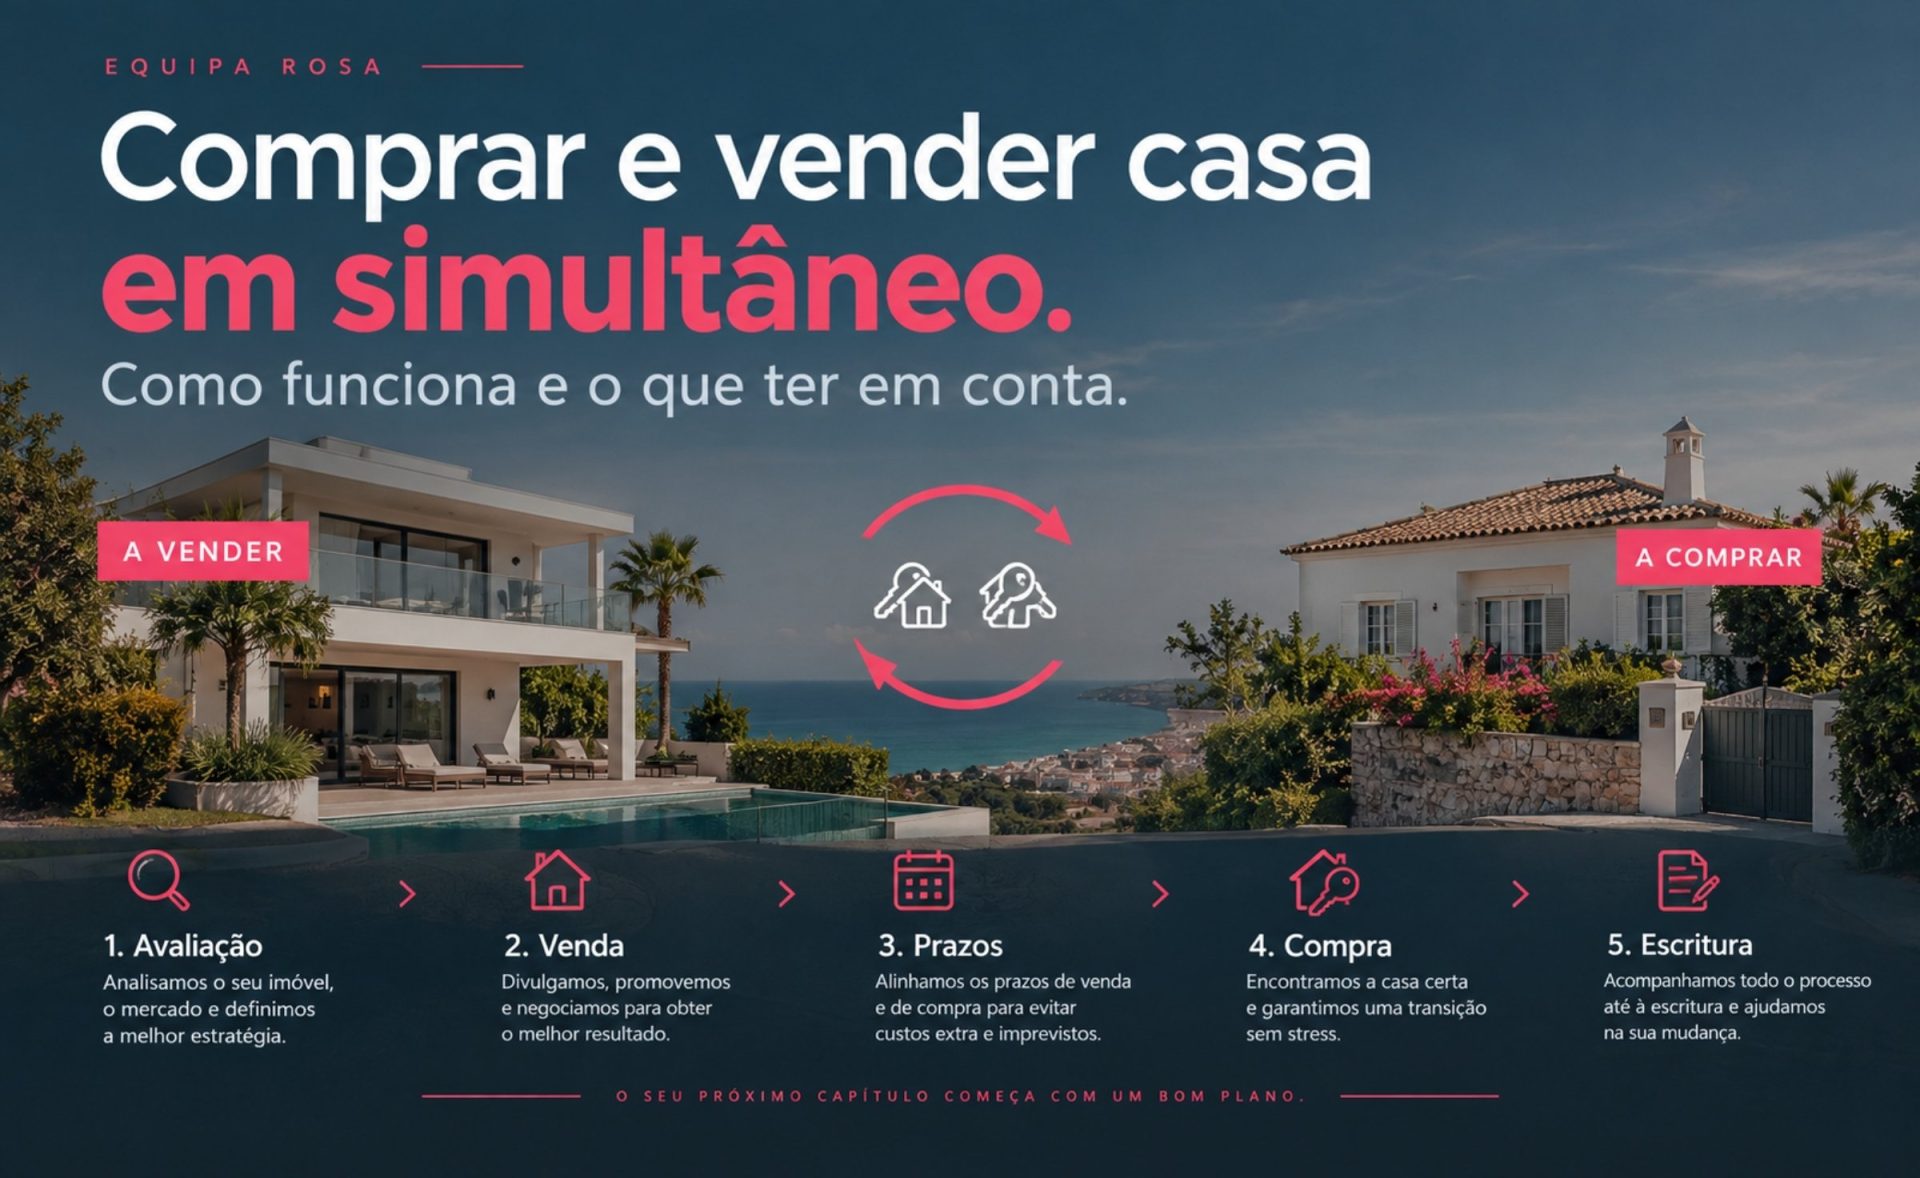
Sim, é possível comprar e vender casa em simultâneo, e é uma situação comum. Exige coordenar quatro coisas: o financiamento, as datas das duas escrituras, os documentos do imóvel e o tratamento fiscal da venda.
Vender primeiro ou comprar primeiro
Uma das possibilidades é comprar primeiro e vender depois, mas em muitos casos, para que isso aconteça, tem de contrair mais um empréstimo para comprar o novo imóvel, o que depende muito da capacidade financeira e do plano. Se não for possível, terá de vender a habitação atual antes de comprar a seguinte, que é o mais habitual.
Caso recorra ao crédito à habitação, o banco financia pelo menor de dois valores. O limite recomendado aplica-se ao menor valor entre o preço de compra e a avaliação bancária.
Os limites do Banco de Portugal são de 90% para crédito de habitação própria e permanente e de 80% para crédito com outras finalidades (segunda habitação).
Na prática, quem reside no estrangeiro e compra uma casa que não vai ser a sua habitação própria e permanente fica nos 80%, enquanto quem planeia regressar e viver na casa pode ser enquadrado como habitação própria e permanente, com limite de 90%. A aplicação depende sempre da avaliação de cada banco, que pode ser mais restritivo.
Exemplo, com preço de compra de 300.000 € e avaliação bancária de 280.000 €:
| Habitação própria e permanente (90%) | Outras finalidades (80%) | |
|---|---|---|
| Valor de referência (o menor) | 280.000 € | 280.000 € |
| Crédito máximo | 252.000 € | 224.000 € |
| Capital próprio necessário | 48.000 € | 76.000 € |
| Se a conta fosse feita sobre o preço | 30.000 € | 60.000 € |
A diferença entre o preço e a avaliação tem de ser coberta com capital próprio. A este valor acrescem custos como imposto de selo e IMT, custos notariais e registos (veja a lista de despesas).
O que o banco analisa: a taxa de esforço (DSTI)
O DSTI (debt service-to-income) é o rácio entre as prestações mensais de todos os créditos e o rendimento do mutuário, líquido de impostos e de contribuições para a segurança social. O limite recomendado pelo Banco de Portugal é de 45%, com margens de exceção limitadas para cada banco. A medida aplica-se aos contratos cuja avaliação de solvabilidade é feita a partir de 1 de agosto de 2026.
Exemplo (simplificado), com rendimento líquido de 3.000 €/mês:
| Cenário | Prestações | DSTI |
|---|---|---|
| A. Vende primeiro: nova prestação 1.100 € + crédito automóvel 200 € | 1.300 € | 1.300 ÷ 3.000 = 43,3% |
| B. Compra antes de vender: prestação atual 550 € + nova 1.100 € + automóvel 200 € | 1.850 € | 1.850 ÷ 3.000 = 61,7% |
No cenário A o rácio fica abaixo de 45%. No B fica muito acima, e é por isso que quem quer comprar antes de vender precisa de folga financeira, ou de ver o crédito atual liquidado a tempo. Nos créditos de taxa variável ou mista, o impacto de uma subida das taxas de juro tem de ser considerado no cálculo (taxa de stress de 1,5 pontos percentuais), por isso o valor apurado pelo banco pode ser superior ao que calculou.
Vejamos agora a hipoteca da casa que vai vender. Para vender uma casa com crédito em curso, é preciso pedir ao banco o distrate, o documento que cancela o crédito após a liquidação total da dívida. A comissão máxima de cancelamento é de 0,50% no crédito de taxa variável e de 2% na taxa fixa.
- Preço de venda: 250.000 €
- Capital em dívida: 80.000 €
- Comissão, taxa variável (0,5%): 400 € → sobram 250.000 − 80.000 − 400 = 169.600 €
- Comissão, taxa fixa (2%): 1.600 € → sobram 250.000 − 80.000 − 1.600 = 168.400 €
Estes valores ainda não descontam a comissão de mediação nem eventuais mais-valias, e só ficam disponíveis depois de o banco receber o capital em dívida. Convém pedir ao banco, com antecedência, o valor exato para liquidação.
O CPCV e a cláusula de salvaguarda bancária
O contrato-promessa de compra e venda de um edifício ou fração exige forma escrita, reconhecimento presencial das assinaturas e certificação da existência de licença de utilização ou de construção. A escritura realiza-se normalmente entre 30 e 90 dias depois. Se o vendedor incumprir, tem de devolver o sinal em dobro, e o comprador pode ainda intentar uma ação de execução específica.
É possível incluir uma cláusula de salvaguarda bancária, ou seja, uma condição suspensiva, como a aprovação do crédito habitação. Há dois pontos importantes:
- O vendedor pode não a aceitar. Uma condição suspensiva mantém o imóvel bloqueado sem garantia de negócio, e há vendedores que preferem propostas sem ela.
- Sem essa cláusula, o risco é do comprador. Se o crédito não for aprovado, terá de usar poupanças próprias ou desistir do negócio, perdendo o sinal já pago.
Por isso, avalie a situação financeira antes de assinar o CPCV: peça simulações e, se possível, uma aprovação de princípio ao banco, calcule o DSTI com todos os encargos e confirme o valor de avaliação provável do imóvel.
Mais-valias na venda
Em regra, só 50% da mais-valia imobiliária líquida é considerada para tributação. Pode ficar excluído de tributação se o valor da venda, deduzido da amortização de eventual crédito, for reinvestido noutro imóvel destinado a habitação própria e permanente, nos 24 meses anteriores ou nos 36 meses seguintes à transação.
Para beneficiar, o imóvel vendido tem de ter sido habitação própria e permanente, comprovada pelo domicílio fiscal, nos 12 meses anteriores à venda. A exclusão é proporcional à percentagem do valor líquido de realização que foi reinvestida.
O reinvestimento deve ser declarado no Anexo G da Modelo 3. A base legal é o artigo 10.º do Código do IRS.
Onde um consultor imobiliário pode ajudar
- Fazer um estudo de mercado para estimar um valor de venda realista, para reduzir o risco de uma avaliação bancária abaixo do preço.
- Montar o calendário das duas escrituras e alinhar os prazos dos CPCV.
- Verificar a documentação do imóvel: caderneta predial, certidão permanente, licença de utilização, certificado energético e ficha técnica de habitação.
- Articular informação entre as diferentes entidades, sempre que possível.
Sobre a ficha técnica de habitação (FTH): é exigida para os prédios edificados ou sujeitos a obras de reconstrução, ampliação ou alteração após 30 de março de 2004. Desde 1 de janeiro de 2024 deixou de ser obrigatório exibir ou provar a sua existência no momento da escritura. Mas a obrigação de elaboração mantém-se, e os compradores podem e devem continuar a solicitá-la para garantir a segurança jurídica da aquisição.
Em resumo
Comprar e vender em simultâneo é viável, mas é uma operação com várias peças que dependem umas das outras: o valor de avaliação, o limite de financiamento, a taxa de esforço, a hipoteca a liquidar, as datas do CPCV. Fazer as contas e acautelar prazos antes de assinar o contrato-promessa, e não depois, é o passo que mais reduz o risco.
Perguntas frequentes
- Posso comprar antes de vender? Sim, se o banco aprovar e a taxa de esforço suportar os dois encargos durante algum tempo.
- E se o banco avaliar a casa abaixo do preço? O crédito é calculado sobre a avaliação, pelo que a diferença tem de ser coberta com capital próprio.
- Vivo no estrangeiro. Quanto posso financiar? Se a casa não for a sua habitação própria e permanente, o limite recomendado é de 80%. Confirme sempre com o banco, que pode aplicar critérios mais restritivos.
- Perco a isenção de mais-valias se demorar a comprar? O prazo de reinvestimento é de 36 meses após a venda, cumpridos os restantes requisitos.
- O sinal é reembolsável? Depende de quem incumpre e do que estiver escrito no CPCV.
Este artigo é informativo e não substitui aconselhamento jurídico, fiscal ou financeiro. Se precisar de acompanhamento na venda ou na compra da sua casa, a Equipa Rosa (KW Flash Barlavento) está disponível.
Fontes: Banco de Portugal (FAQ sobre medidas macroprudenciais e Recomendação Macroprudencial n.º 1/2026), Portal das Finanças (FAQ sobre mais-valias), Código Civil (arts. 410.º, 442.º e 830.º), Código do IRS (art. 10.º), Decreto-Lei n.º 68/2004 e Decreto-Lei n.º 10/2024, IMPIC (FAQ sobre a FTH), DECO PROteste, Caixa Geral de Depósitos (Saldo Positivo) e Doutor Finanças.