Isenção de mais-valias na segunda casa: o que foi aprovado e o que muda em 2027
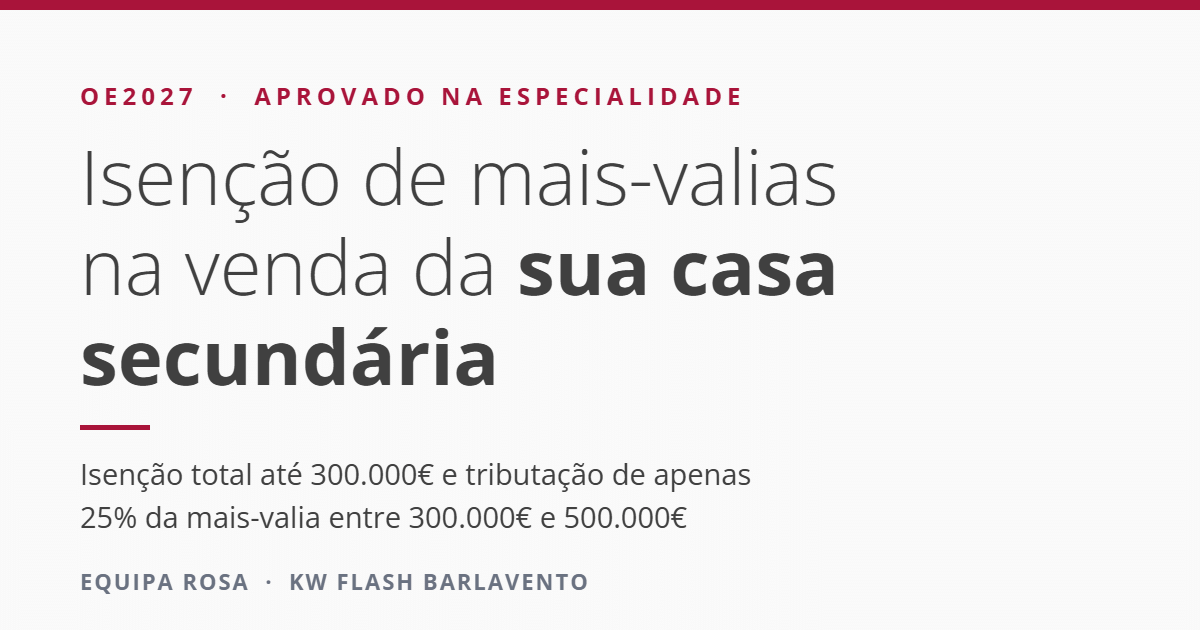
O Parlamento aprovou a isenção de mais-valias na venda de segunda casa a 19 de novembro de 2026, na votação na especialidade do Orçamento do Estado para 2027 (OE2027). A proposta cria um regime excecional de isenção de IRS sobre as mais-valias obtidas na venda de segundas habitações e de casas vazias. Para quem tem uma segunda casa e pondera vendê-la, esta é uma das medidas fiscais mais relevantes do pacote de habitação. Neste artigo resumimos o que o Parlamento aprovou, quem pode beneficiar e o que ainda falta definir.
Atualizado a 20 de novembro de 2026.
Isenção de mais-valias na segunda casa: resumo
- Regime temporário: aplica-se a vendas realizadas entre 1 de janeiro de 2027 e 31 de dezembro de 2029, ou seja, durante três anos.
- Até 300 mil euros: isenção total de IRS sobre a mais-valia.
- Entre 300 mil e 500 mil euros: apenas 25% da mais-valia fica sujeita a IRS. No regime geral, 50% do saldo positivo das mais-valias entra na base de tributação dos residentes.
- Condição principal: o imóvel tem de passar a ser a habitação própria e permanente do comprador ou entrar em arrendamento dentro dos limites do Regime Simplificado de Arrendamento Acessível.
- Imóveis abrangidos: segundas habitações, casas vazias e outros imóveis que não sejam a habitação própria e permanente do vendedor.
O que foi aprovado para a venda de segunda casa
Em concreto, a proposta isenta de IRS, durante três anos, as mais-valias da venda de habitações já existentes que não sejam a residência permanente do proprietário. O objetivo é mobilizar o parque habitacional existente, que é uma das formas mais rápidas de aumentar a oferta de casas, sobretudo nas zonas com maior pressão sobre os preços.
A isenção depende do valor de venda:
- Até 300 mil euros: exclusão total de IRS.
- De 300 mil a 500 mil euros: a tributação corresponde a 25% da mais-valia.
No entanto, as notícias consultadas não referem o tratamento das vendas acima de 500 mil euros, pelo que convém confirmar este ponto na redação final.
Para perceber o efeito, imagine uma mais-valia de 100 mil euros. No regime geral, 50 mil euros entrariam no rendimento sujeito a IRS. Já numa venda entre 300 mil e 500 mil euros, ao abrigo do novo regime, entrariam 25 mil euros. Numa venda até 300 mil euros, não entraria nada. Contudo, o imposto final depende sempre dos restantes rendimentos do contribuinte e dos escalões aplicáveis. Para saber como se calcula a mais-valia, leia o nosso artigo sobre as mais-valias na venda de um imóvel.
Condições e prazos da isenção
No entanto, o benefício não é automático. Para que a isenção se mantenha, devem verificar-se estas condições:
- O imóvel passa a ser habitação própria e permanente do comprador nos seis meses seguintes à venda, ou entra em arrendamento acessível.
- Essa utilização mantém-se durante, pelo menos, cinco anos.
Se o imóvel não passar a habitação própria e permanente no prazo de seis meses, ou se essa utilização terminar antes de cinco anos após a venda, aplicam-se as regras gerais de tributação da mais-valia.
Quando o destino é o arrendamento acessível, as rendas não podem, em regra, ultrapassar 80% da mediana das rendas por metro quadrado, calculada pelo INE, para cada concelho e tipologia de imóvel. Consulte também os valores máximos de renda no arrendamento acessível por concelho do Algarve.
Uma segunda medida, de carácter permanente
A mesma votação aprovou outra norma, esta sem prazo de caducidade. Permite excluir de IRS mais-valias até 50 mil euros, obtidas com a venda de terrenos para construção ou de imóveis que não sejam habitação própria e permanente do vendedor (segundas habitações). Para isso, o vendedor tem de usar o valor da venda, deduzido de eventual crédito associado ao imóvel vendido, para amortizar o crédito à habitação própria do vendedor, do agregado ou dos descendentes. Além disso, a venda não pode exceder 300 mil euros e a amortização tem de ocorrer no prazo de seis meses. Se o vendedor aplicar só parte do valor no crédito, a restante mais-valia paga imposto normalmente.
Qual a diferença para o regime de reinvestimento já em vigor?
Desde 2026, o Decreto-Lei n.º 97/2026, de 20 de maio prevê um regime de exclusão de mais-valias por reinvestimento. Assim, quem vende um imóvel destinado a habitação, incluindo uma segunda habitação, pode ficar isento se reinvestir o valor da venda na compra de um imóvel para arrendamento, em vendas realizadas entre 1 de janeiro de 2026 e 31 de dezembro de 2029.
Já a medida agora aprovada funciona de forma diferente: a condição não está no reinvestimento que o vendedor faz, mas no destino do imóvel vendido, que tem de passar a ser habitação própria e permanente do comprador ou entrar no regime de arrendamento acessível.
Ainda não é definitivo
O Parlamento aprovou a proposta na especialidade, no âmbito do OE2027. Isto significa que o regime só produz efeitos depois de o Parlamento aprovar o Orçamento do Estado na votação final global e de o Diário da República o publicar, e que a redação final ainda pode sofrer ajustes. Na especialidade, a proposta voltou a ser votada, por avocação, e o Parlamento aprovou-a de novo. Segundo o calendário oficial da Assembleia da República, a votação final global realiza-se a 27 de novembro e a redação final está prevista até 9 de dezembro. Há também pontos que as notícias não esclarecem, como a forma de aplicação a proprietários não residentes em Portugal e o modo como se vai verificar o cumprimento dos cinco anos por parte do comprador. Por isso, quem estiver a ponderar vender deve acompanhar a publicação do texto final.
O que significa para quem tem uma segunda casa
- Calendário: o regime abrange vendas a partir de 1 de janeiro de 2027. Por isso, quem tenha uma venda prevista para o final de 2026 deve avaliar com o seu contabilista ou consultor fiscal se compensa esperar.
- Perfil do comprador: como a isenção está ligada ao destino do imóvel, o tipo de comprador (para habitação própria e permanente ou para arrendamento acessível) ganha importância na negociação.
- Valor de venda: o escalão em que o imóvel se enquadra (até 300 mil, entre 300 mil e 500 mil euros) pode alterar de forma significativa o imposto a pagar.
Uma nova dinâmica para o mercado
A medida poderá trazer uma nova dinâmica ao mercado, por via do benefício fiscal e do aparecimento de novas oportunidades. Por um lado, a redução ou eliminação do imposto sobre a mais-valia pode levar proprietários de casas vazias ou de uso ocasional a colocar o imóvel à venda. Por outro lado, quem procura casa para viver, ou quem pretende investir em arrendamento acessível, poderá encontrar mais imóveis disponíveis.
Perguntas frequentes sobre a isenção de mais-valias
Não. O Parlamento aprovou-a na especialidade do OE2027, mas ainda depende da aprovação final do Orçamento e da sua publicação.
O regime aplica-se a vendas realizadas a partir de 1 de janeiro de 2027, mas só produz efeitos depois de o Parlamento aprovar o OE2027 na votação final global e de o Diário da República o publicar.
Aplica-se a habitações que não sejam a habitação própria e permanente do vendedor, desde que o imóvel passe a ser habitação própria e permanente do comprador ou entre no arrendamento acessível.
Três anos, para vendas entre 1 de janeiro de 2027 e 31 de dezembro de 2029.
Se o imóvel não for habitação própria e permanente nos seis meses seguintes à venda, ou se essa utilização terminar antes de cinco anos, aplicam-se as regras gerais à mais-valia.
As notícias consultadas não referem o tratamento das vendas acima de 500 mil euros, pelo que convém confirmar este ponto na redação final.
Precisa de ajuda a avaliar a venda do seu imóvel?
A Equipa Rosa está no mercado imobiliário e acompanha de perto o centro do Algarve. Por isso, se pondera vender casa no Algarve, podemos ajudá-lo a perceber o valor do seu imóvel através de um estudo de mercado e as opções de venda neste novo enquadramento. Fale connosco através da nossa página de contactos.
Este artigo tem carácter informativo e não substitui aconselhamento fiscal ou jurídico personalizado. Informação com base em notícias de 19 e 20 de novembro de 2026.
Partilhe este artigo:
Fontes
- Assembleia da República: Orçamento do Estado para 2027 (Proposta de Lei n.º 110/XVII/2.ª)
- Portal das Finanças: Decreto-Lei n.º 97/2026, de 20 de maio
- ECO, 19 de novembro de 2026: Parlamento aprova isenção de mais-valias até 300 mil euros para pôr casas no mercado
- Lusa, 19 de novembro de 2026: OE2027, aprovada a isenção de mais-valias na venda de segundas casas